冷錢包 vs 熱錢包:哪個比較安全?新手選擇與常見風險完整解析
你可能會發現,搜尋冷錢包與熱錢包時,每篇文章好像都給出不同答案:有人說冷錢包最安全,也有人認為熱錢包比較方便。老實說,兩者不是單純的「安全對上方便」,真正的差別在於私鑰是否長期暴露在網路,以及你如何使用裝置與驗證方式。 先講結論:需要長期持有資產、控制權較高時,冷錢包通常有較低的網路攻擊暴露面;日常交易、频繁操作或剛開
 Shrimp Pool蝦叔叔加密情報站
你可能會發現,搜尋冷錢包與熱錢包時,每篇文章好像都給出不同答案:有人說冷錢包最安全,也有人認為熱錢包比較方便。老實說,兩者不是單純的「安全對上方便」,真正的差別在於私鑰是否長期暴露在網路,以及你如何使用裝置與驗證方式。 先講結論:需要長期持有資產、控制權較高時,冷錢包通常有較低的網路攻擊暴露面;日常交易、频繁操作或剛開
你可能會發現,市場一亂,社群裡立刻出現兩種相反建議:有人說美元是避險首選,也有人提醒日圓可能在套利交易平倉時快速升值。老實說,把問題簡化成「美元一定比日圓安全」,反而容易忽略風險真正從哪裡來。 先講結論,全球性流動性衝擊或風險厭惡升高時,美元通常更有支撐;但如果是日本政策轉向、全球套利交易踩踏,或美元自身的信用與財政風
你可能會發現,基金明明看起來 diversification 做得不錯,帳面卻還是天天往下走;甚至一段時間後,持有的基金名稱與原本想像的標的不太一樣。老實說,淨值下跌通常不是單一原因造成,而是市場價格、基金持有內容、匯率、配息與費用共同作用的結果。先講結論:看到淨值變動時,先別急著只看紅綠色,應該先確認你買的是哪一類基
每月房貸本來還得好好的,利率卻突然多出幾個百分點,帳單跟著變高,很多人才發現問題不是薪水突然不夠,而是原本的還款條件根本沒有留下緩衝。先講結論:房貸利率調升不一定只能硬撐,第一步不是立刻到別家銀行問最低利率,而是先看懂自己的調升原因、重新計算每期壓力,再依序比較展延、增額還款、轉貸及優惠房貸等方案。 房貸利率突然調升,
加密貨幣 vs 黃金,避險不一定有標準答案:如果你真正擔心的是購買力在通膨環境中下滑,黃金通常更貼近傳統避險工具的定位;如果你願意承受更高波動,則可能期待比特幣提供更積極的成長性。老實說,把兩者都當成「照買不跌的保險箱」,很可能同時高估黃金的穩定性與加密貨幣的防守能力。 這篇文章不比較誰的漲幅比較漂亮,而是先拆開「避險
你可能會發現,想開始投資時,最難的不是看懂 K 線,而是不知道應該先買美股還是台股。兩邊都有熟悉的品牌與ETF,資訊看起來也都很專業,但交易幣別、匯兌成本、價格波動、稅務與作息影響的門檻完全不同。 先講結論:台灣新手通常可先從台股或台灣上市ETF熟悉下單、領息與帳務流程;如果你願意處理匯率、英文資料與境外券商風險,再把
你可能會發現,談到穩定幣時,市場經常把「可以贖回」與「價格接近一美元」混為一談。前者是資產負債表與發行人的履約能力,後者則是市場供需、信心與代幣機制共同作用的結果;演算法穩定幣與抵押型穩定幣最大的差別,就在於它們如何處理這兩個問題。先講結論,多數人使用情境下,抵押型穩定幣通常更容易理解,也較容易取得法規與託管保障;但這
你可能會發現,AI 寫程式最迷人的地方,不是它能替你補齊語法,而是你只要描述需求,它就會迅速端出一個看起來能跑的版本。這種「先讓 AI 動起來,再慢慢修」的 vibe coding 方式,很容易讓人忽略智慧電視與一般網站根本不同:它連著家中網路、帳號、影音服務,甚至可能需要改動韌體或取得 root 權限。 先講結論,C
你可能會發現,同樣是壽險,業務說「保額 500 萬」,一張每年保費較低但保障有期限,另一張保費較高卻保到終身,名字只差幾個字,適合的人卻完全不同。老實說,終身險不一定比較貴,定期險也不一定比較划算;真正的關鍵,是你的責任缺口、預算與未來需求能不能被同一種商品接住。 這篇文章以台灣常見的「終身壽險」與「定期壽險」做比較,
你可能會發現,銀行開戶頁面上的「高利活存」看起來比普通活存 attractive,又好像比定存更靈活;但活動結束後利率會調整、額度可能有限制,Definite 存到期前想用錢也未必能全身而退。先講結論:最划算的選擇,不是單看利率最高,而是把期限、資金使用時間、提前解約成本與活動後的利率一起算進去。 定存 vs 高利活存
你可能會發現,元大複委託與海外券商看起來都只是「買美股」,但月底收到對帳單時,結果可能差很多。單看畫面上的股票成交價格還不夠,真正影響省錢多寡的,是佣金、換匯價差、股息扣稅、帳戶費,以及資金回台的摩擦成本。 先講結論:如果你只是偶爾買一兩檔美股、交易金額不大,又不想處理外幣帳戶與換匯,元大複委託通常比較省事,實際總成本
你可能會發現,美股與台股看起來都是買股票,實際接觸的市場卻差很多:美股有大量全球企業與ETF,適合想研究國際布局的人;台股則有熟悉的語言、較低的操作門檻與更容易取得的在地資訊。老實說,新手最需要選的不是哪個市場比較會漲,而是哪個市場的風險、費用與日常管理方式比較適合自己。 先講結論: 如果你只想用中文完成第一次投資練習
你可能正準備結帳,信用卡本來刷得過,選擇分期後卻跳出「不符合分期資格」或「交易無法完成」。更讓人困惑的是,同一張卡在其他商店可以刷,換一家店或改成三期、四期就被拒絕。 先講結論:信用卡分期突然被拒,通常不能只看「銀行不給分期」,因為交易扣款與分期資格是兩套判斷。信用卡交易可能通過,但帳單分期、商店分期或銀行分期仍可能因
你可能會在鏈上迷因幣清單看到一個醒目的名稱:ROBINHOOD,識別碼則被縮寫成 0x44082d。它看起來像剛冒出來的新熱點,但名稱吸睛、頁面出現 boosted 標籤,並不等於價格正在上漲,更不代表它與 Robinhood 官方存在任何關係。 先講結論:截至 2026 年 10 月 22 日 00:59 的發布當下
你可能會遇到這種情況:USDT 明明已經從 A 帳戶轉出,交易所也顯示扣款完成,但 B 帳戶就是遲遲沒收到。先講結論,多數問題不是資產消失,而是「鏈上交易尚未完成」「轉錯網路」或「款項已到鏈上,但交易所還沒完成內部入帳」。 要快速處理,先保留交易雜湊(TxID 或 Hash),再確認轉出網路、收款地址、必要時的 Mem
市場一動盪,很多投資人會立刻想到美元或日圓,覺得只要把資金換成其中一種,就能比較安心。老實說,這是過度簡化了:美元和日圓都能在某些壓力時期扮演避險角色,但它們避開的風險並不完全相同,投資人承擔的匯率、利率與政策風險也不一樣。 如果你正在配置加密貨幣、股票或海外現金,這篇文章先幫你建立判斷框架。以下不預設某種貨幣一定更好
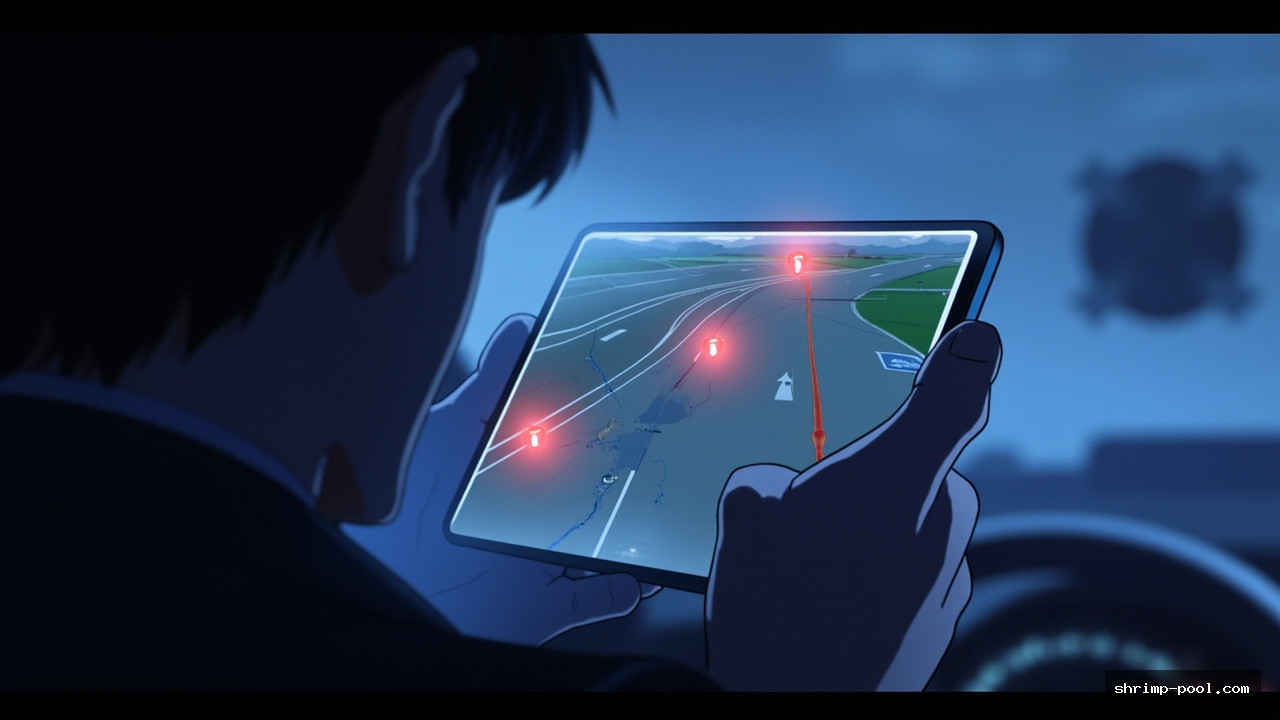
你可能有過這種經驗:開車時突然被路邊的三角架監視器閃了一下,心裡想「我又沒超速,到底在拍什麼?」現在 MapQuest 幫你把這些「神秘監視器」直接標在地圖上了。 MapQuest 新功能:幫你看到車牌辨識監視器在哪裡 老實說,這功能滿直白的——MapQuest 在他們的 App 裡加入了一個可選的地圖圖層,會把已知由
你可能有過這種經驗:明明比特幣價格還在震盪,明明感覺 market 還有機會,但持有的選擇權卻突然歸零,一毛錢都拿不回來。老實說,這不是倒楣,而是很多新手在進場前忽略了一些決定選擇權生死的核心機制。 選擇權歸零的4大常見原因 1. 時間價值被吃掉:Theta 衰減不是開玩笑的 選擇權不是只有標的漲跌會影響它的價值,時間