保險理賠被拒怎麼辦?申訴步驟一次看
你一定有過這種經驗:每個月按時繳保費,結果真的出事了、保險公司卻跟你說『抱歉,不理賠』。那種被當頭澆一桶冰的感覺,真的會讓人氣到發抖。老實說,保險理財糾紛在臺灣非常常見,根據金融消費評議中心的統計,每年收到的申訴案件都高達好幾千件。今天不講空泛的法律條文,就告訴你真的被拒絕理賠時,該怎麼一步步把屬於你的錢討回來。
為什麼保險公司會拒絕理賠?
在開始申訴之前,你得先搞清楚保險公司到底是用什麼理由拒絕你的。常見的原因大概可以分成這幾類:
- 除外責任:你的理財專案裡有特別註明某些情況不理賠,例如自殺、犯罪行為、戰爭等。
- 未如實告知:投保時沒有誠實填寫健康告知或職業等級,導致保險公司認為你是帶病投保。
- 等待期出險:醫療險通常有30天等待期,如果在等待期內就醫,保險公司有權不理賠。
- 理財金額門檻:理財專案沒有達到合約規定的最低理財金額或理財次數。
- 檔案不齊全:理財時沒有提供完整的診斷書、收據或理財證明。
說穿了,保險公司也是營利事業,他們當然希望能省則省。所以很多時候,『拒絕理賠』並不代表你真的有錯,而是雙方對合約解讀不同。這時候懂得爭取,就顯得特別重要。
保險理財被拒,先別急著生氣!這樣做才對
很多人在收到拒絕理賠通知的第一時間,就直接打電話去保險公司大吵大鬧。老實說,這種做法通常沒什麼用處,還容易被客服列入黑名單。比較聰明的做法是:
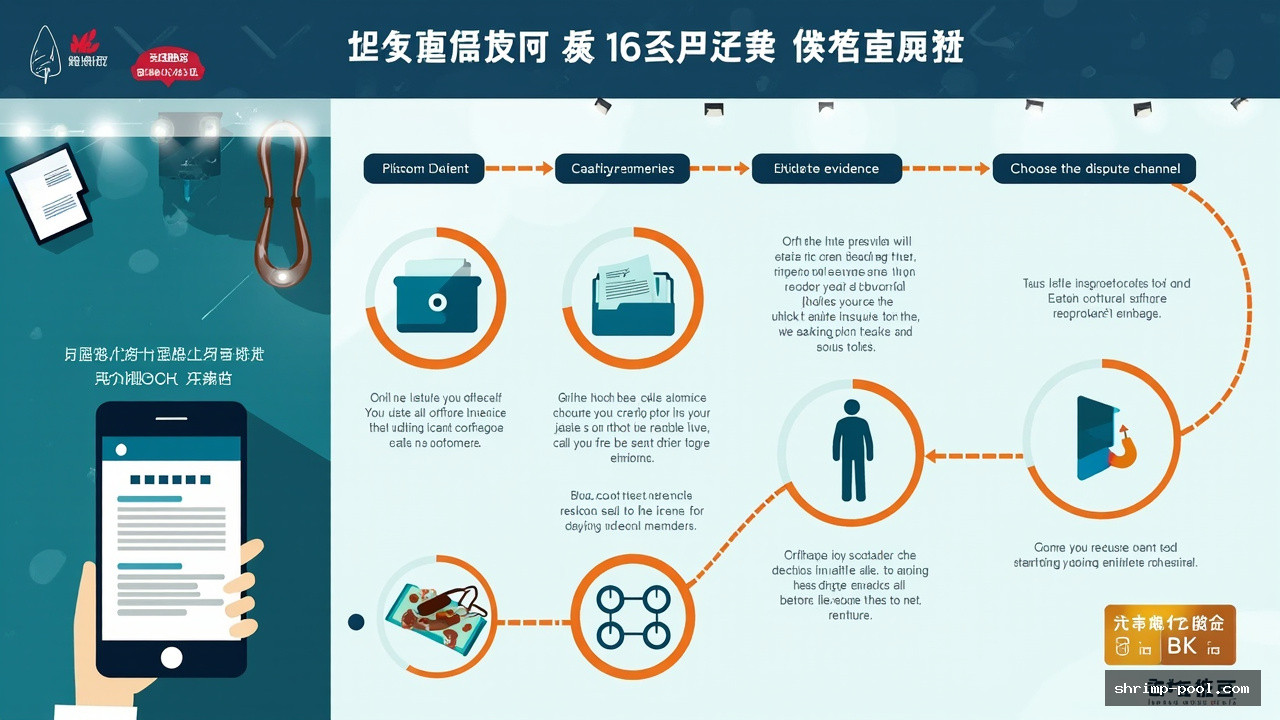
第一步:拿到正式的拒絕理賠書面通知
千萬不要只聽業務員口頭說『公司不理的』,一定要請保險公司出具正式的公文。上面會清楚寫明拒絕的理由,這是你後續申訴最重要的依據。
第二步:仔細檢視保險合約
把當初簽的保單拿出來,一條一條對照保險公司提出的理由。臺灣的保險法規其實對保戶相對友善,如果保險公司的解釋太超過,你是有機會翻案的。
第三步:準備申訴所需的相關檔案
基本上,你需要準備以下資料:身份證正反面影本、保險理財通知書、理財專案的完整檔案(包括診斷書、收據、理財證明等)、以及當初投保時的申請書影本。檔案越齊全,對你越有利。
申訴要怎麼進行?三個管道報你知
如果確認保險公司的決定真的不合理,接下來就可以正式進入申訴程式了。在臺灣,主要有三個申訴管道:
1. 保險公司內部申訴
先打電話或寫信給保險公司的客服部門,要求他們重新審理你的案件。大多數保險公司都設有專門的申訴管道,你可以在他們的官方網站上找到相關資訊。這一步免費,而且通常回覆速度最快。
2. 金融消費評議中心
如果內部申訴失敗,你可以向財團法人金融消費評議中心申請評議。這是政府設立的免費公正第三方,平均處理時間大約一到兩個月。根據他們的統計,消費者的申訴成功率其實不低,重點是你要把道理講清楚。
3. 法院訴訟
如果前面兩個方法都沒有結果,最後一步才是走法院訴訟。雖然聽起來很可怕,但很多理財金額較大的案件,最終都是透過訴訟解決的。建議在進入訴訟前,先找專業的保險理財律師諮詢評估。
自己申訴 vs 委託專業處理,優劣比較
| 處理方式 | 優點 | 缺點 |
|---|---|---|
| 自己申訴 | 省錢、可學習理財知識、時間彈性 | 需要花時間研究法條、容易被保險公司話術誤導 |
| 委託律師處理 | 專業、有經驗、談判籌碼大 | 需要花費律師費用、通常採勝訴收費制 |
| 委託理財申訴代辦 | 熟悉保險業運作、收費相對合理 | 素質參差不齊、需慎選有口碑的業者 |
申訴時效要注意!錯過就真的沒救了
很多人不知道,保險理財申訴其實有時間限制。根據臺灣的保險法規定,你必須在收到拒絕理賠通知的兩年內提出申訴,否則就會失去權利。這個期限是從你知道權利被侵害的那一刻開始算,不是從理財事故發生時算。
另外要提醒的是,如果你已經申請了金融消費評議,在評議結果出來之前,這個時效會暫時停止計算。所以如果真的拖到快要兩年了,建議先提出申請,細節可以之後再補。
FAQ 常見問題
保險理財被拒,一定要先跟保險公司申訴嗎?
不一定,但通常建議先走內部申訴管道。一方面這是免費的,另一方面如果內部就能解決,後續就不用花更多時間和精神了。
金融消費評議中心的評議結果有法律約束力嗎?
評議中心的決定對保險公司有約束力,但如果保險公司不願意遵守,消費者還是需要透過法院訴訟來強制執行。不過大多數保險公司基於商譽考量,都會遵守評議結果。
找律師處理理財申訴大概要多少錢?
律師費用落差很大,一般來說,諮詢費大約在3000到8000元之間,如果要正式委任幫忙打官司,常見的收費方式有兩種:固定費用或勝訴後按理財金額比例收費。建議先問清楚收費方式再做決定。
如果理財金額很小,申訴還值得嗎?
這個問題見仁見智。如果你只是為了爭一口氣,絕對值得;但如果理財金額很小(例如只有幾千元),投入的時間成本可能不太划算。這時候可以考慮自己寫申訴信試試看,反正不用花錢。
業務員說可以幫我向公司爭取是真的嗎?
業務員的角色比較尷尬,畢竟他們是靠保險公司吃飯的。有時候業務員會說『我幫你去跟公司橋橋看』,但最後往往不了了之。建議還是要有自己的動作,不要把希望全部寄託在業務員身上。
保險公司說我不符合理財條件,但我不記得當初有這個限制怎麼辦?
這時候你要請保險公司提供當初你簽署的投保檔案。如果真的找不到,或者檔案上的簽名不是你本人寫的,你可以質疑這份檔案的真實性。一旦能證明當初的投保程式有瑕疵,整個理財就有機會翻案。
看到這裡,我想你應該對理財申訴的流程有比較清楚的概念了。老實說,保險理財被拒雖然很嘔,但臺灣的消費者保護機制其實沒有你想的那麼糟。重點是你要願意站出來替自己發聲,不要傻傻地認栽。如果你真的需要專業協助,我們團隊處理的理財申訴案件已經超過數百件,歡迎點選下方瞭解評估服務。
🔍 相關標籤
#保險理財被拒 #理財申訴教學 #金融消費評議 #保險理財糾紛 #理財被拒怎麼辦