房貸固定利率 vs 浮動利率:哪個適合你?一篇秒懂優缺點
你有沒有這種經驗?去銀行辦房貸,利率小姐拿了 一疊DM出來,說「固定利率2.1%」然後又說「前兩年浮動利率1.68%」,聽得你頭昏眼花、心裡發慌——到底哪個比較省?老實說,這題沒有標準答案,但選錯利率,每個月可能多繳好幾千塊,三十年下來差價嚇死人。今天我們就把固定利率和浮動利率攤開來比,讓你看完知道該怎麼選。
固定利率房貸是什麼?先把心安下來
固定利率房貸,簡單說就是在合約期間內,你的房貸利率不會變。舉例來說,你選了20年固定利率2.1%,那麼這20年內,不管央行升息多少次、指標利率漲多少,你每個月要繳的房貸金額都一樣。
這對很多人來說是最大的吸引力——穩定。尤其如果你買房是為了自住、不想被利率波動嚇到,固定利率讓你可以精準算好每個月支出,不會突然發現房貸變重了。
固定利率的優點
- 每月還款金額固定,預算好控制
- 利率上升的風險由銀行吸收
- 適合長期抗戰、不想花時間關注利率走勢的人
固定利率的缺點
- 初期利率通常比浮動利率高0.3%~0.5%
- 如果利率長期下降,你還是得繳較高的利息
- 提前還款或轉貸的限制可能較多
浮動利率房貸是什麼?省到才算真的
浮動利率(又叫指數型房貸)的利率會跟著市場利率連動,常見的指標是「中華郵政二年期定期儲蓄存款利率」或「銀行定存利率」加碼。意思是,如果市場利率下降,你的房貸利率也會跟著降;但如果升息,你每個月的房貸就會變貴。
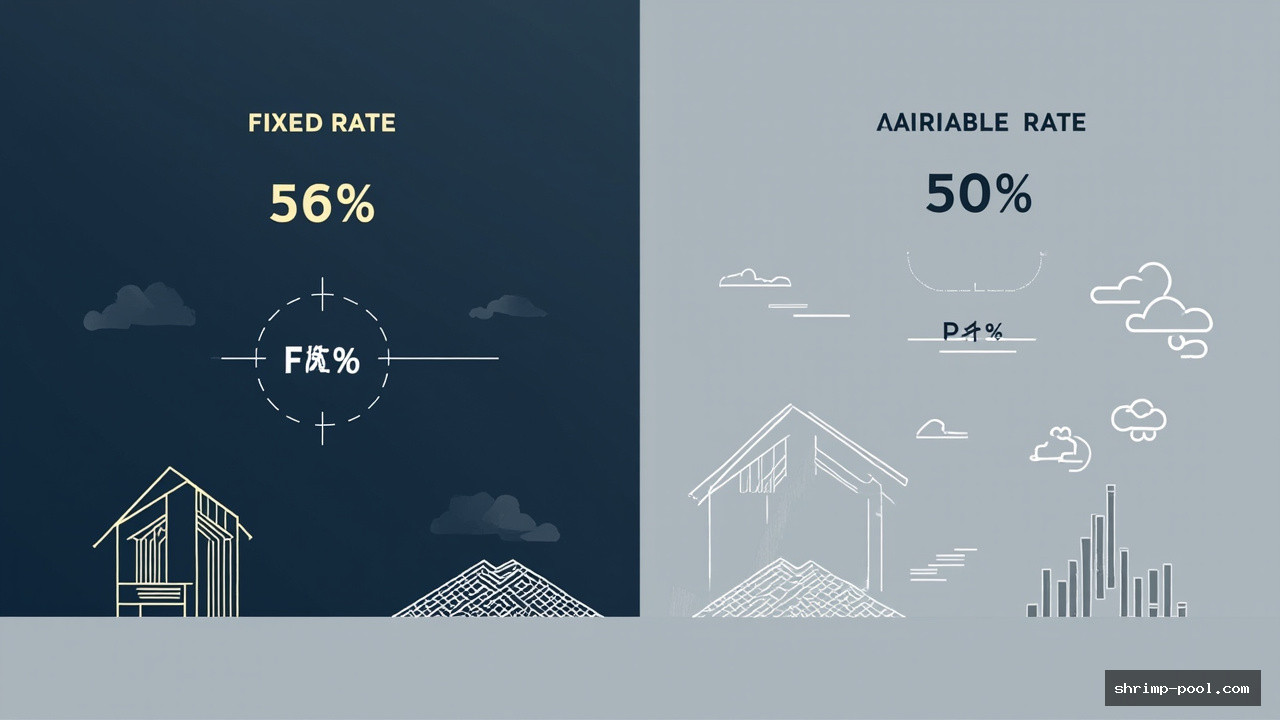
以2023年底到2024年初來說,許多銀行推出的「前兩年優惠浮動利率」大約在1.68%~1.85%之間,比同時期的固定利率2.1%~2.3%便宜不少。但要記得,優惠期過後利率會重新計算,第三年起的利率才是真正的考驗。
浮動利率的優點
- 初期利率較低,每月還款壓力小
- 如果利率持續下降,你可以直接受惠
- 通常轉貸或提前還款的彈性較大
浮動利率的缺點
- 利率上升時,,每月還款可能暴增
- 無法精確預估長期總利息支出
- 需要定期關注利率走勢,否則可能被突襲
固定 vs 浮動利率:核心差異一張表秒懂
| 專案 | 固定利率房貸 | 浮動利率房貸 |
|---|---|---|
| 利率變動 | 合約期內固定不變 | 隨市場指標利率調整 |
| 初期利率 | 較高(約2.1%~2.3%) | 較低(約1.68%~1.85%) |
| 還款穩定性 | 每月固定 | 可能波動 |
| 利率上升風險 | 無(銀行吸收) | 有(借款人承擔) |
| 利率下降好處 | 無 | 有 |
| 適合物件 | 自住族、怕風險的人 | 短期持有、理財族 |
誰適合選固定利率?對號入座
如果你符合以下情況,固定利率可能比較適合你:
- 你是自住族,沒打算短期買賣——既然要住十年、二十年,穩定比省那麼一點利息更重要。
- 你討厭不確定性——每個月看到帳單金額都一樣,真的比較好規劃生活。
- 你沒有時間或興趣研究利率走勢——選固定利率,一開始就決定好,不用一直盯著新聞。
- 你即將或已經退休——收入固定的情況下,不希望房貸成為變數。
誰適合選浮動利率?算盤拿出來
浮動利率則比較適合以下族群:
- 你有計畫短期持有(5-10年內轉手)——優惠期內利率低,撐過就賺到了。
- 你對利率走向有研究或有管道瞭解——如果你能判斷利率會降,浮動利率真的比較香。
- 你有其他投資管道,利率差可以補回來——例如你把省下來的錢投入ETF或其他理財,願意承擔風險換取更高報酬。
- 你願意每兩、三年轉貸——臺灣銀行競爭激烈,很多時候轉貸可以拿到更好的利率。
2024年臺灣房貸利率怎麼選?專家這樣說
很多人問我:「現在利率在高點還是低點?」老實說,2023年央行利率連續凍漲,2024年初市場普遍預期利率已經接近高點。但這只是推測,沒有人能100%確定未來走向。
我的建議是:沒有最好的利率,只有最適合你的還款方式。如果你怕死利率突然飆升,固定利率買的是心安;如果你願意賭一把利率會下降,浮動利率可能讓你省更多。
FAQ 常見問題
房貸固定利率真的都不會變嗎?
是的,在合約期限內(例如20年),你的利率會白紙黑字寫在契約裡,不會變。但要注意,有些銀行提供的是「前兩年固定、第三年轉浮動」的方案,這種不算真正的固定利率喔。
浮動利率會不會突然漲很多?
浮動利率的調整通常是一年一次或半年一次,不太會「突然」暴漲。但每次調整幅度可能不小,所以申請前最好試算「利率上升1%~2%」時你是否能負荷。
固定利率可以提前還款嗎?
大部分銀行都允許提前還款,但可能會收取一筆違約金(通常是1%~2%的本金)。建議申請前看清楚合約條款。
轉貸到別家銀行劃不划算?
如果你現在的房貸利率比市場高,轉貸可以省下不少利息。但要注意轉貸也有成本(開辦費、塗銷費等),要算清楚是否劃得來。
青年首購適用哪種利率比較好?
青年首購族通常收入較不穩定,我會建議選固定利率先把支出固定下來,等收入穩定或利率明顯下降再考慮轉貸。
利率下降時,固定利率的人會吃虧嗎?
對,固定利率的人在利率下降時無法受惠,還是得繳一樣的利息。這就是選擇穩定的代價。
看完這篇,你心裡有答案了嗎?如果還是不確定,歡迎拿你的實際情況來問,我們可以針對你的貸款金額、還款期限、收入狀況做更詳細的分析。祝福大家都能選到適合的房貸,住進夢想中的家!
🔍 相關標籤
#房貸 #投資理財