房貸固定利率 vs 浮動利率:哪個適合你?
在臺灣,買房是大多數人一生中最大的金融決策之一。房貸利率的選擇不僅影響每月月付金額,更會直接決定你在繳款期間總共支付多少利息。面對固定利率和浮動利率兩條路,你是否曾感到霧裡看花、不知道該怎麼選?本篇將用最直白的方式,幫你把這兩種利率的概念、優缺點一次說清楚,並提供簡易的決策指引,讓你不再為利率波動而心慌。
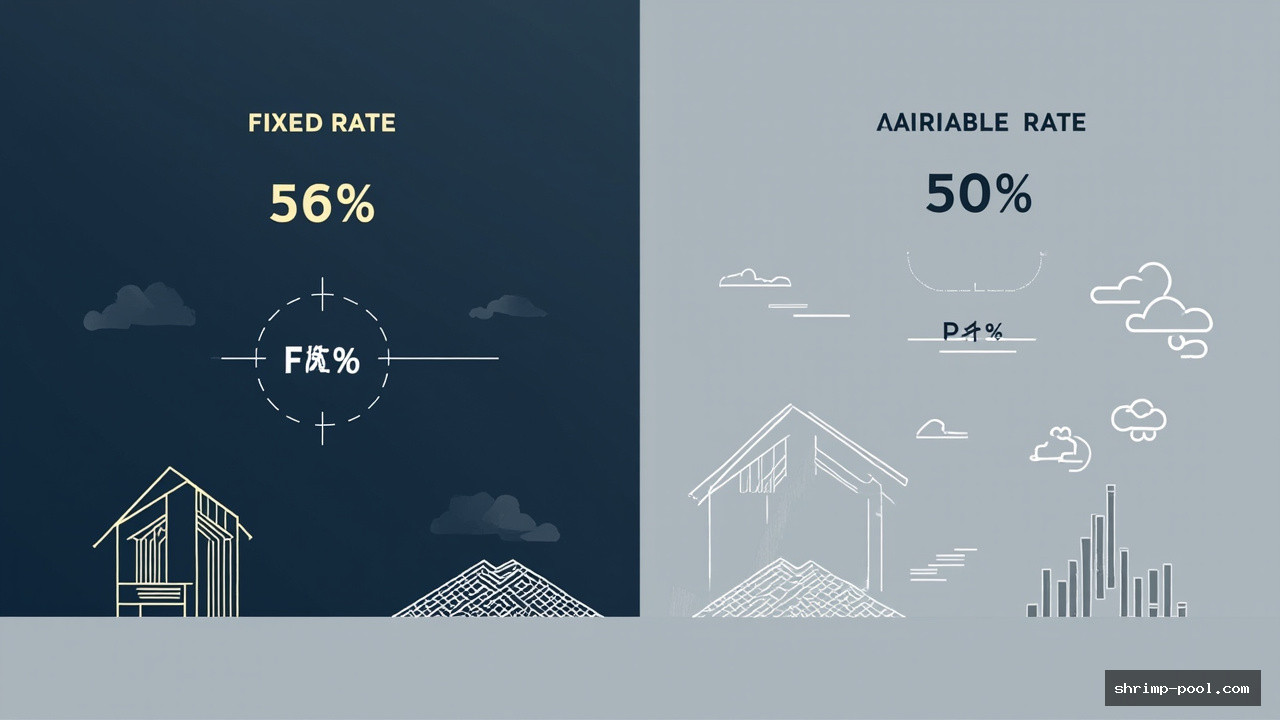
固定利率 vs 浮動利率 — 特性比較表
| 特性 | 固定利率 | 浮動利率 |
|---|---|---|
| 利率變動 | 簽約後整段期間利率不變 | 利率會依市場指標(例如中華郵政利率)每段時間調整 |
| 月付款波動 | 每月還款金額固定 | 月付金額隨利率上下浮動 |
| 初期負擔 | 通常略高於當時市場浮動利率 | 初期利率較低,月付壓力較輕 |
| 利率上漲風險 | 無 | 有,可能導致月付飆升 |
| 利率下降省息 | 無 | 可享受到市場利率下降的好處 |
| 適合族群 | 想要月付穩定、怕利率波動的族群 | 能接受浮動、期待利率下降的高風險容忍者 |
什麼是房貸固定利率?
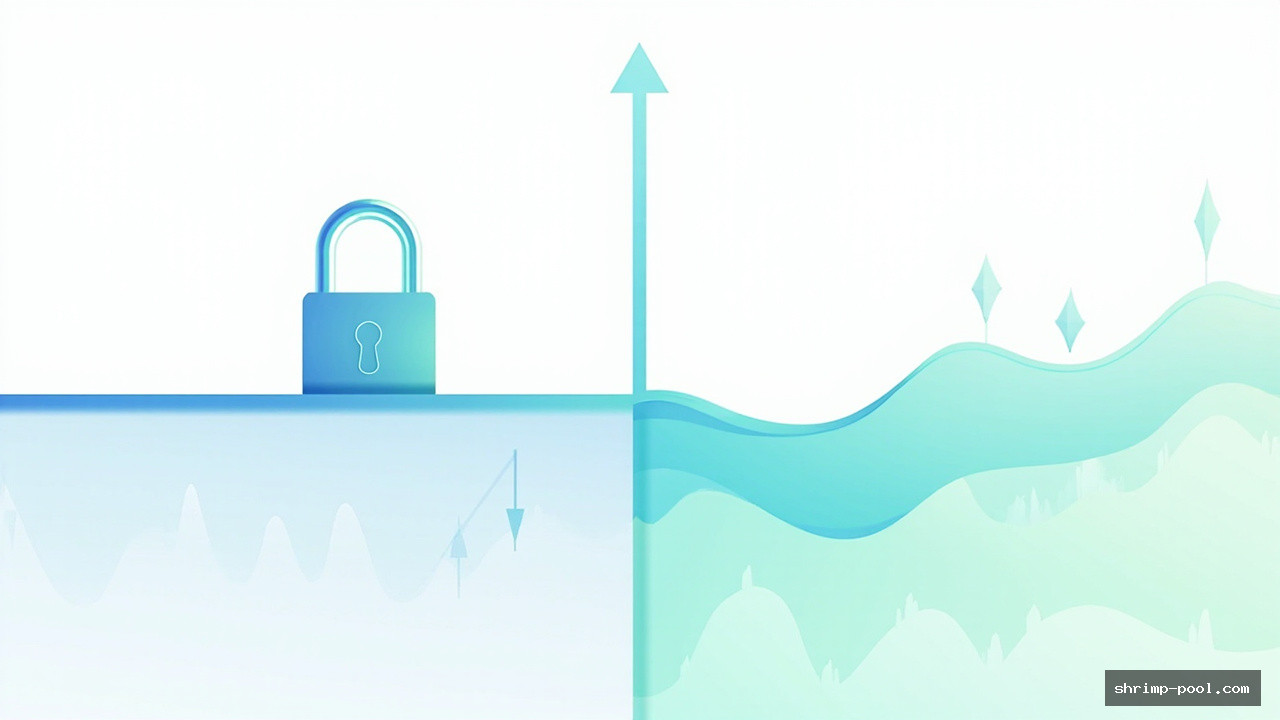
固定利率房貸,簡單來說就是銀行在核發貸款當下,與借款人約定一個在整段還款期間內不再變動的利率。無論日後市場利率如何上上下下,你的月付金額永遠保持在同一個數字。這種感覺就像是把錢放進一個鋼鐵保險庫,即使外面再怎麼風吹雨打,裡面的價值不受影響。
固定利率的優勢在於可預測性。每月繳多少房貸,你可以一目瞭然,方便做家庭收支規劃。而且,當市場利率上漲時,你的負擔不會跟著被拉高。相對的代價是,若市場利率下降,你仍只能按原來的較高利率繳納,導致「錯過降息紅利」。
什麼是房貸浮動利率?
浮動利率房貸的利率並非“一成不變”,而是會依據一段時間調整的指標利率(例如中華郵政牌告利率或 LIBOR)進行重新計算。常見的調整頻率有每季、每半年或每年一次。對於喜歡「波濤洶湧的大海」的借款人來說,浮動利率像是一場刺激的雲霄飛車——有可能在低點時省下大筆利息,也有可能在利率飆升時讓你吃緊。
浮動利率的最大魅力在於初始利率往往比固定利率低,對於資金有限、想在初期減輕月付壓力的首購族相當有吸引力。但風險在於一旦央行升息,你的月付金額會同步上漲,甚至可能超出原本的預算。
固定利率適合什麼樣的人?
- 理財保守:不想讓房貸月付金額像雲霄飛車一樣上上下下。
- 有長期規劃:期望在5年、10年甚至20年內,月付金額固定,方便預留其他支出。
- 對利率波動敏感:如果利率突然上漲,可能會造成家庭收支危機。
浮動利率適合什麼樣的人?
- 敢於冒險:願意接受利率上漲的風險,期待在利率下降時省下利息。
- 短期持有:計畫在幾年內提前還清或轉貸,不希望被長期綁在高利率。
- 收入有上升潛力:未來收入看漲,能夠承擔未來月付提升的壓力。
如何判斷自己適合哪種利率?
關鍵在於「風險承受度」與「收入穩定性」。如果你討厭不確定性、固定收入來源(比如公教人員、醫師)或是家庭有小孩、房貸佔收入比例較高,那麼固定利率會讓你安心許多。如果你願意用目前的低利率衝刺短期還款,或是對未來利率下降有一定預期,浮動利率則提供了更大的彈性。
在做決策前,建議利用銀行官網或智慧型手機上的房貸試算工具,輸入你的貸款金額、利率、還款期限,看看在不同利率情境下的月付變化。這樣可以用數字說話,而不是隻看感覺。
常見FAQ(精簡回答)
- Q1:固定利率的利率一定比浮動利率高嗎?
A:不一定。固定利率的「起始利率」通常略高於當時的浮動利率,因為銀行幫你鎖住了未來的利率風險。但市場利率若長期走低,固定利率仍會維持在較高水平。 - Q2:浮動利率會多久調整一次?
A:多數銀行採用「每季」或「每半年」調整一次,具體請參考你的貸款合約。 - Q3:可以中途把浮動利率轉為固定利率嗎?
A:多數銀行都有「轉貸」或「利率鎖定」方案,但可能需要手續費用或重新審核。 - Q4:固定利率有沒有提前清償違約金?
A:有些銀行會在合約前幾年收取「提前清償違約金」,建議在簽約前詳讀條款。 - Q5:房貸利率的「指標利率」是什麼?
A:通常以中華郵政牌告利率、央行重貼現率或LIBOR等作為參考基準。 - Q6:如果央行升息,我的浮動利率房貸會馬上漲嗎?
A:會在下一個調整週期生效,並非立刻飆升。 - Q7:固定利率適合當作「買房專案」的長期資金來源嗎?
A:非常適合,因為它提供了時間維度的可預測性,讓整個專案的現金流更穩定。 - Q8:浮動利率的風險可以透過「利率上限」商品規避嗎?
A:可以,部分銀行提供「利率上限」或「利率區間」產品,幫你設定最高利率上限。 - Q9:如何快速比較各銀行的房貸利率?
A:可使用銀行官網的房貸比較頁面,或是到金融比較平臺(如Money101)檢視最新利率。 - Q10:房貸利率低買高賣的策略是否可行?
A:如果預期利率會下跌,選擇浮動利率可以享受降息紅利;但若利率上升,則可能導致虧損。
結語:別讓利率成為你的隱形炸彈
房貸是大多數人一輩子最大筆的支出,利率的選擇直接影響你的生活品質。固定利率像是把房貸放進鋼鐵庫,讓你每月都有「安全感」;浮動利率則像在海面上衝浪,能享受波浪的低點,也有可能被大浪捲走。根據自己的風險承受度、收入穩定性以及置產目標,選擇最適合自己的方案,才是真正把「房貸」變成「家」的關鍵。
現在就拿起智慧型手機,開啟銀行的房貸試算頁面或直接預約專屬於你的貸款顧問,一鍵評估自己的適合方案吧!
🔍 相關標籤
#房貸利率 #固定利率 #浮動利率 #買房指南 #房貸選擇 #利率比較 #臺灣房貸