房貸固定利率 vs 浮動利率哪個好?2024 房貸利率比較完整指南
買房是大多數人一生中最重要的財務決定,而房貸利率的選擇更是關鍵中的關鍵。你是否曾經在銀行櫃檯前聽著行員說「固定利率較穩定」「浮動利率較便宜」,卻越聽越糊塗?別擔心,這篇文章會用最直白的方式,讓你搞懂兩種利率的差異,找到最適合自己的房貸方案。
固定利率是什麼?像把錢放進保險箱
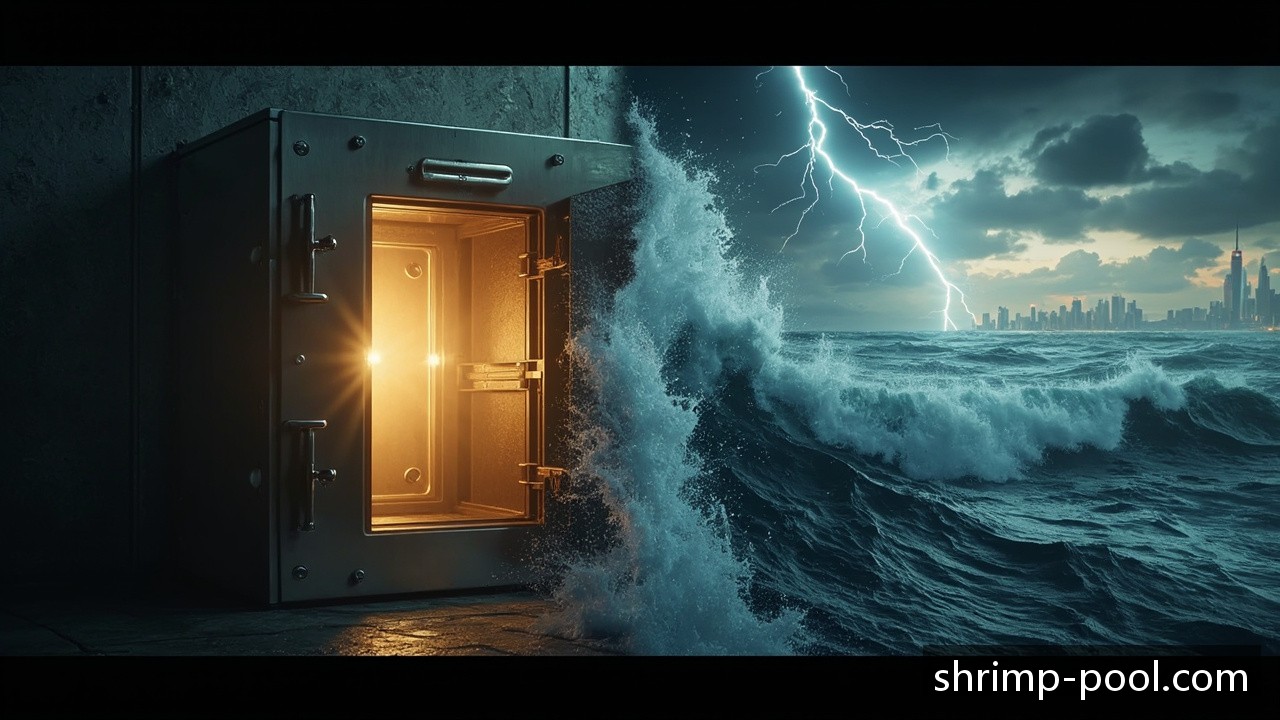
固定利率房貸,簡單來說就是在約定期間內,利率不會變動。想像一下把你的房貸金額放進一個堅固的鋼鐵金庫,無論外頭市場如何風吹雨打,你的利率永遠鎖死在當初簽約的那個數字。
這種方式的優點是高度穩定——每個月要繳多少錢清清楚楚,不用擔心利率突然飆升導致房貸繳不出來。對於追求安穩、不想冒險的家庭來說,固定利率就像是買了一份利率的保險。
不過,天下沒有白吃的午餐。固定利率通常會比當下的浮動利率來得高一點點,銀行要賺的就是這段「穩定」的價差。
浮動利率是什麼?像在利率海浪上衝浪
浮動利率(又稱機動利率)會隨著市場利率指標上下波動。常見的指標是「中華郵政」或「臺灣銀行」的定儲利率 加碼。當市場利率下跌時,你的房貸利率也會跟著下降;但如果利率上升,房貸負擔也會跟著變重。
這就像在暴風雨中的海上衝浪——浪來的時候,你可能衝得很高(省利息),但一個大浪打來,你可能會被吞沒(多繳利息)。浮動利率的吸引力在於「有機會」省到錢,但代價是不確定性。
固定利率 vs 浮動利率:核心差異一次看
| 比較專案 | 固定利率房貸 | 浮動利率房貸 |
|---|---|---|
| 利率變動 | 約定期間內固定不變 | 隨市場指標浮動 |
| 月付金額 | 每個月固定 | 可能每月不同 |
| 利率高低 | 通常較高 0.3%-0.5% | 通常較低 |
| 風險程度 | 低風險,鎖定成本 | 高風險,無法預測 |
| 適合物件 | 保守型、收入穩定者 | 冒險型、收入有彈性者 |
| 提前還款 | 可能有違約金 | 通常較彈性 |
什麼人適合選固定利率?
如果你符合以下情況,固定利率可能更適合你:
- 收入穩定的上班族:每個月收入固定,不希望房貸支出有任何意外
- 首次購屋的年輕家庭:對房市經驗不足,需要一個可預測的財務計畫
- 房貸佔收入比重高:一旦利率上升,可能影響生活品質
- 即將進入退休生活:不想在退休後還要面對利率波動的壓力
什麼人適合選浮動利率?
浮動利率則適合以下族群:
- 收入較有彈性的人:例如業務人員、創業老闆,收入會隨景氣波動
- 短期內有提前還款計畫:打算幾年後就還清房貸,不需長期鎖定
- 對利率趨勢有研究:能判斷利率走勢,選擇對的時機進場
- 敢於冒險的性格:願意用風險換取可能較低的利息成本
2024 年臺灣房貸利率市場怎麼看?
截至 2024 年,臺灣的房貸利率仍處於相對低點。中華郵政定儲利率維持在 1.x% 上下,多數銀行的房貸利率開價在 2.x% 到 3.x% 之間。這個時候,選擇固定利率的人等於是「買保險」;而選擇浮動利率的人則是在「賭未來」。
不過,專家普遍預期美國聯準會(Fed)可能會在未來幾年逐步降息,這對臺灣的利率走向有一定的指標意義。如果利率真的往下走,浮動利率的借款人會直接受惠;但如果通膨再起,利率反轉向上,浮動利率的房貸族就要皮繃緊一點。
我可以「分段」選擇利率嗎?
當然可以!這就是所謂的「分段式利率」或「混合型房貸」。例如:
- 前 3 年選固定利率,之後轉為浮動利率
- 前 5 年選固定利率,剩餘年限選浮動利率
這種方式的邏輯是:先用固定利率撐過不確定的初期,等自己對房貸負擔比較上手、對利率趨勢也有感覺後,再轉為浮動利率去市場拚搏。這是個「進可攻、退可守」的折衷方案。
固定利率跟浮動利率,可以中途轉換嗎?
這個問題沒有標準答案,要看各家銀行的合約條款。大部分銀行在約定期間內是不能轉換的,否則可能會收取違約金。但有些銀行有提供「利率轉換」的彈性選項,只是通常需要支付一筆手續費。
建議在簽約前務必詳讀合約細節,或者直接問行員:「如果我想轉換利率,需要多少費用?」千萬不要以為「之後再說」就好,屆時可能會被違約金卡得死死的。
房貸利率比較表格:各銀行方案對照
| 銀行 | 固定利率方案 | 浮動利率方案 | 寬限期 |
|---|---|---|---|
| 臺灣銀行 | 一段式 2.45% 起 | 一段式 2.185% 起 | 最長 5 年 |
| 中國信託 | 一段式 2.50% 起 | 一段式 2.20% 起 | 最長 3 年 |
| 玉山銀行 | 一段式 2.42% 起 | 一段式 2.18% 起 | 最長 5 年 |
| 富邦銀行 | 一段式 2.48% 起 | 一段式 2.22% 起 | 最長 3 年 |
| 中信金 | 一段式 2.55% 起 | 一段式 2.25% 起 | 最長 5 年 |
⚠️ 注意:以上利率為 2024 年初參考值,實際利率會因為個人信用評分、房屋鑑價值、存款往來等因素有所不同。建議直接向銀行洽詢最新報價。
FAQ 常見問題一次看
Q1: 固定利率房貸到底要選幾年比較好?
一般來說,2 到 5 年是常見的選擇區間。如果你希望在初期有最高的穩定性,可以選 3 年或 5 年;但如果想趕快轉到浮動利率拚節省成本,2 年也是選項。
Q2: 浮動利率會不會突然飆高很多?
理論上有可能,但臺灣的利率環境相對穩定,除非發生重大經濟變故,否則不會像美國那樣瞬間大幅波動。
Q3: 房貸利率加碼是什麼意思?
「加碼」是指銀行在指標利率基礎上再加上的風險溢價。例如:指標利率 1.5% + 加碼 0.7% = 你的房貸利率 2.2%。加碼幅度視個人信用狀況而定。
Q4: 青年安心成家購屋優惠貸款利率多少?
青安貸款的利率是「一段式機動利率」目前約 2.15% 起,屬於浮動利率的一種,但政府有補貼,實際負擔比一般房貸低。
Q5: 提前還款要不要付違約金?
通常固定利率合約在前 1-3 年內提前還款會有違約金,浮動利率則較少或沒有。建議確認合約條款。
Q6: 房貸利率是「內扣」還是「外加」?
臺灣的房貸利率都是「外加」型態,也就是指標利率加上加碼幅度,不是從本金裡扣除。
Q7: 什麼是「寬限期」?
寬限期是指在特定期間內只需要繳利息,不還本金。常見寬限期是 3 到 5 年,適合短期內有其他資金需求的購屋者。
Q8: 選固定利率的人多還是浮動利率的人多?
根據統計,臺灣約有 6-7 成的房貸族選擇浮動利率,主要是因為長期來看浮動利率通常較低。但近年因為利率前景不明,選擇固定利率的人有增加的趨勢。
Q9: 如果利率一直漲,我可以怎麼辦?
可以考慮「轉貸」到其他銀行爭取較低利率,或者使用「部分還款」降低本金,減少利息支出當然,也可以考慮改為固定利率,雖然利率較高,但起碼鎖住不再往上漲。
Q10: 房貸利率多少算合理?
以 2024 年的環境來說,浮動利率在 2.1% ~ 2.3% 之間算合理,固定利率在 2.4% ~ 2.6% 也算正常範圍。如果超過太多,可能要多家比較。
看完以上分析,你應該對兩種利率有更清楚的認識了。沒有最好的選擇,只有最適合你的選擇。如果你是一個不想冒險、追求穩定的人,固定利率是你的安全牌;如果你願意承擔風險、想要省利息,浮動利率可能更有吸引力。
當然,最好的做法是「多看多比」,親自去銀行跑一趟,瞭解最新的利率方案,再做出決定。畢竟房貸一背就是 20、30 年,千萬別衝動啊!
👇 還在猶豫嗎?點選下方免費房貸利率比較,找到最適合你的方案!
🔍 相關標籤
#房貸利率 #固定利率 #浮動利率 #房貸比較 #房屋貸款 #2024房貸 #首次購屋 #房貸試算